比特币10月16日期权:7.6万至8万美元行权价涉及4.51亿美元
10月16日到期比特币看跌期权聚焦:名义价值约4.51亿美元集中于76,000至80,000美元区间
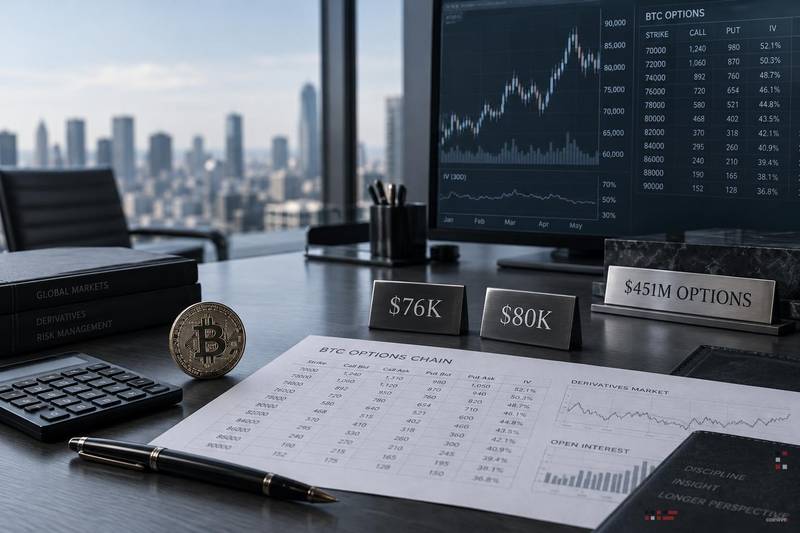
根据10月12日Deribit的数据快照,将于10月16日到期的比特币看跌期权(Put Options)在76,000美元、78,000美元和80,000美元的行权价附近集中了约4.51亿美元的名义价值。当前比特币交易价格约为82,436美元,24小时内下跌1.4%。这三个行权价均位于现货价格下方,但距离足够近,足以吸引交易者在周五结算前保持关注。
核心要点概览
名义价值分布:10月16日的比特币期权到期日涉及三个主要行权价:80,000美元、78,000美元和76,000美元,累计看跌期权名义价值约为4.51亿美元。多空比失衡:数据显示,看跌期权持仓量为9,128枚BTC,看涨期权为6,373枚BTC,看跌/看涨比率(Put-to-Call Ratio)高达1.43。波动率回落:7天期平值隐含波动率为32.01%,较一周前的约34.5%有所缓和。持仓结构与市场情绪
此次10月16日到期的未平仓期权总量为15,502枚BTC,其中看跌期权占9,128枚,看涨期权占6,373枚。这种结构使得看跌/看涨比率达到1.43,意味着看跌期权的数量比看涨期权多出近一半。这一数据反映出市场在当前价位对下行风险的对冲需求或看空情绪占据主导地位。
此次到期的看跌期权名义价值总计约4.51亿美元,占报告所述总到期名义价值12.9亿美元的近35%。这三大行权价的集中表明,在周五收盘前,相当一部分看跌对冲或下行仓位已锚定在这些关键点位。
关键行权价解析
看跌期权赋予持有者在到期日或之前以行权价卖出比特币的权利。特定行权价处的高名义价值信号表明,交易者已在该水平购买了保护性仓位或建立了看跌头寸。需要注意的是,名义价值的集中并不保证比特币价格会跌至这些水平,它仅反映了和对冲及方向性押注的聚集情况。
80,000美元行权价
80,000美元行权价承载着本次到期日中最大的单一行权价看跌名义价值,约为1.88亿美元。鉴于比特币当前价格接近82,436美元,该行权价低于现货价格约3%,是三个行权价中最接近当前价格的,因此在到期日前具有最直接的相关性。
78,000美元行权价
78,000美元行权价涉及的看跌名义价值约为1.62亿美元,是三者中第二大集中区域。密切关注比特币近期在85,000美元附近阻力位的交易者需注意,78,000美元代表从当前现货价格下跌约5%的水平。如果价格在周末走弱,该点位可能引发市场关注。
76,000美元行权价
76,000美元行权价持有的看跌名义价值约为1.01亿美元。将这三个层级的数值相加可验证报告的总和:1.88亿加1.62亿再加1.01亿等于4.51亿美元。76,000美元的水平低于当前价格约8%,属于较深的虚值(Out-of-the-Money)位置,这可能反映的是尾部风险对冲,而非短期的方向性确信。
为何交易者关注10月16日到期日?
期权到期日通常会使活动集中在特定的行权价附近,因为头寸会被行使、展期或作废。当单次到期日在紧凑的4,000美元区间内聚集了4.51亿美元的看跌名义价值时,管理这些头寸的交易商可能会在现货价格接近或穿越这些水平时调整对冲策略,从而在期权市场和现货价格之间形成可观察的正反馈循环。
报告中引用的Laevitas数据显示,7天期平值隐含波动率为32.01%,低于一周前的约34.5%。隐含波动率的压缩表明,尽管看跌期权集中度仍然较高,但市场并未定价短期内会出现剧烈波动的可能性。与此同时,更广泛的“恐惧与贪婪指数”位于69,归类为“贪婪”,表明市场在进入到期日之际整体并不恐慌。
比特币ETF资金流向提供了另一个视角:现货ETF的资金流出最近触及三个月来的高位,这表明机构需求在当前水平正在降温。此外,比特币一直难以突破84,000美元的阻力位,使现货价格保持在80,000美元看跌期权集群的有效范围内。
进入周五需监测的关键变量
比特币现货价格相对于80,000美元、78,000美元和76,000美元行权价的位置;任何推动价格进入80,000美元区间的日内波动;10月16日UTC时间8:00的Deribit结算,届时看跌头寸将到期,相关的对冲压力也将消散。免责声明:本文所有内容均来源于第三方平台,所有内容不作任何类型的保证,不构成任何投资、不对任何因使用本网站信息而导致的任何损失负责。您需谨慎使用相关数据及内容,并自行承担所带来的一切风险。