FASB拟明确定义稳定币现金等价物标准
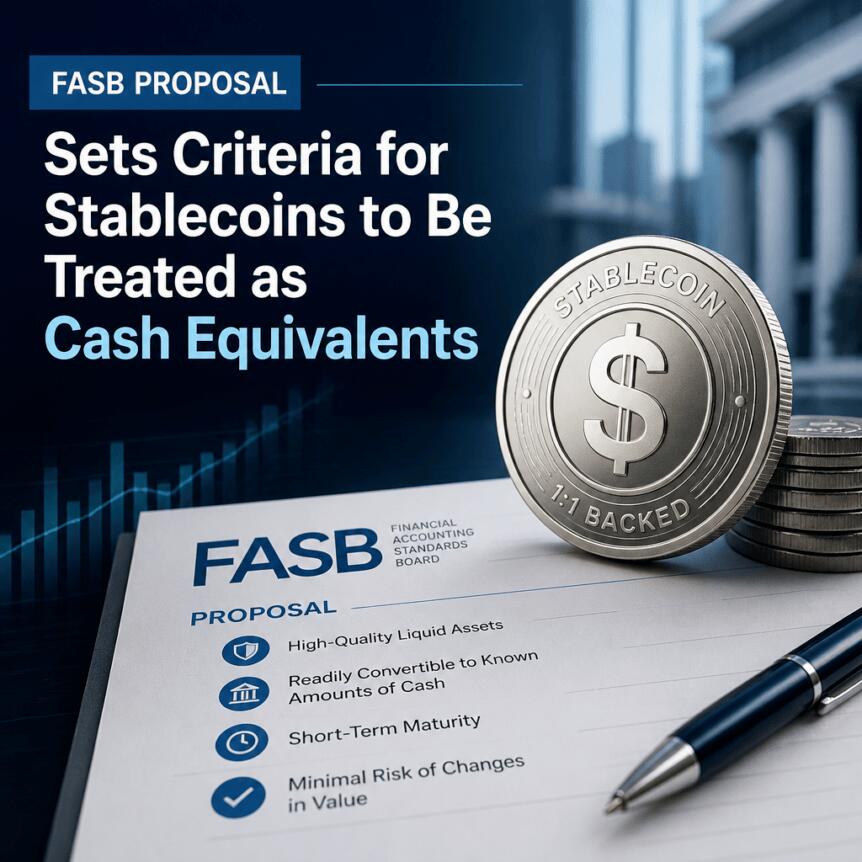
FASB提出稳定币会计分类新框架:聚焦赎回权与储备金结构
美国财务会计准则委员会(FASB)近日发布一项会计准则更新草案,旨在为特定稳定币在遵循美国通用会计准则(GAAP)时是否可被列为“现金等价物”提供更清晰的评估路径。该举措旨在解决企业在管理数字资产、特别是用于流动性储备或支付结算时面临的会计处理分歧问题。
分类标准聚焦合同权利与资产构成,非仅依赖市场表现
提案在不修改现有现金等价物基本定义的前提下,引入一系列说明性案例,帮助企业判断符合条件的数字资产。核心条件包括持有者具备按合同约定直接向发行方赎回等额现金的权利,且发行人须以1:1比例持有一篮子短期、高流动性的合格资产作为储备。若缺乏直接赎回机制,仅存在活跃二级交易市场不足以满足条件。企业仍需自主判断并结合法律环境作出列报决策。
强化对赎回条款与储备资产真实性的审查要求
FASB指出,拟议更新将提升对稳定币结构的透明度评估。关键标准涵盖:是否存在具有法律约束力的按需赎回协议,以及储备金是否由短期国债、商业票据等低风险工具构成,并实行隔离管理。即使代币名义上与美元挂钩,若其储备中包含加密资产或黄金等估值波动较大的资产,仍可能不符合“高流动性”要求。
价格稳定不等于会计合规,结构性特征决定分类结果
文件通过多个示例强调,分类不应基于市场价格的稳定性,而应取决于合约设计和资金池的实际构成。例如,若投资者无法直接联系发行人赎回现金,即便市场交易频繁,也无法纳入现金等价物范畴。此外,混合型储备金(如含比特币或实物黄金)因潜在估值不确定性,难以满足“即时变现”的预期,从而丧失资格。
年度披露范围将扩展至现金等价物组成明细
除分类标准外,该提案还将新增强制性披露义务。所有申报现金等价物的企业,无论是否持有数字资产,均需每年公开主要组成部分及其金额。清单可能涵盖国库券、货币市场基金、商业票据及稳定币等项目。此举意在提升财务报告的可比性与透明度,使投资者能更准确理解企业流动性资产的真实构成。
与联邦监管框架形成协同效应,但不构成自动认证
此次会计指引发布背景为《新兴创新与国家金融统一系统法案》(GENIUS法案)的实施,该法案已建立支付类稳定币的联邦监管体系,要求发行人维持1:1储备、定期披露详情并设立有效赎回机制。尽管如此,FASB明确表示,符合监管要求并不自动意味着满足会计标准。两者侧重点不同:前者关注合规性,后者关注资产转换的时间与确定性。
企业应启动内部评估,关注反馈周期与后续实施节点
FASB正就该提案征求公众意见,截止时间为11月19日。委员会将在审阅反馈后决定最终版本及生效时间。建议持有稳定币用于资金管理或支付用途的企业立即审视自身持有的代币是否具备合法赎回权及合格储备结构。即使指南提供更明确指引,仍需进行个案分析,不能推定任何稳定币必然符合现金等价物标准。
免责声明:本文所有内容均来源于第三方平台,所有内容不作任何类型的保证,不构成任何投资、不对任何因使用本网站信息而导致的任何损失负责。您需谨慎使用相关数据及内容,并自行承担所带来的一切风险。